Plantilla de liquidación de retención en la fuente en Excel
Plantilla de liquidación de retención en la fuente en Excel
El cierre del mes tiene un momento que casi nadie disfruta: el de la carpeta con las facturas de proveedores. Alguien las ordena por fecha, anota el valor de cada una y aplica la misma tarifa a todas porque es la que recuerda. El total coincide con lo que el contador había estimado y nadie pregunta nada, hasta que un proveedor llama para decir que le descontaron de más.
La retención no falla por la multiplicación. Falla porque el dato que multiplica vive en la cabeza de quien liquida: qué concepto es cada pago, qué base entra y qué tarifa corresponde. Cuando esa información no queda en una columna, no hay manera de reconstruir la cifra tres semanas después. Y cuando el concepto se escribe a mano, con variantes como «servicios», «Servicio» y «servs.», el resumen del periodo se parte en tres pedazos que ya no suman entre sí.
Esta plantilla ataca ese punto concreto: una sola tabla donde cada pago ocupa una fila, el concepto se elige de una lista cerrada, la base va en su columna, la tarifa la escribe quien liquida y la retención la calcula una fórmula. Debajo, un resumen que agrupa por concepto sin que nadie tenga que ordenar nada.
⬇ Descargar la plantilla (Excel .xlsx)
Qué es y qué resuelve
Es un libro de Excel con dos hojas. La primera, «Retencion», reúne la cabecera con empresa y periodo, la tabla de pagos, la fila de totales y el resumen por concepto. La segunda, «Instrucciones», recorre el procedimiento en cuatro pasos, deja el ejemplo numérico escrito y enumera los tres errores que más se repiten.
Sirve para quien liquida pagos a proveedores desde un negocio pequeño: el dueño de una ferretería que compra a cinco distribuidores, la administradora de una panadería que paga arriendo y servicios, el contador externo que recibe las facturas del mes en una bolsa de tela. También le sirve a quien lleva años haciéndolo en una libreta y quiere ver, antes de contratar un programa, qué datos necesita de verdad para cerrar un periodo.
Conviene decirlo sin rodeos: no es un documento fiscal ni contable oficial. No calcula impuestos por su cuenta ni reemplaza el libro de retenciones del negocio. Es una herramienta de control interno, y el aviso está escrito en la hoja de instrucciones para que nadie la confunda con otra cosa.
Qué contiene la hoja
| Bloque | Qué trae | Para qué sirve |
|---|---|---|
| Cabecera | Nombre de la empresa y periodo liquidado | Fija el corte para que el archivo no se confunda con el del mes anterior |
| Tabla de pagos | Ochenta filas con fecha, tercero, NIT, concepto, base, tarifa, retención y notas | Es la liquidación propiamente dicha, un pago por fila |
| Fila de totales | Suma de la base gravable y de la retención | Cuadre del periodo de un solo vistazo |
| Resumen por concepto | Seis conceptos con base, retención y número de pagos | Ver de dónde sale el total y qué concepto pesa más |
| Hoja «Instrucciones» | Procedimiento, ejemplo y aviso de uso | Que otra persona cierre el periodo sin tener que llamarle |
Las ochenta filas son espacio de trabajo, no un límite: si el periodo trae más pagos se insertan filas sobre la línea de totales y las fórmulas se copian hacia abajo; si trae menos, las sobrantes se quedan vacías y no ensucian la suma. El resumen de abajo tampoco se escribe, se llena solo, y un renglón en cero dice que no hubo pagos de ese concepto, que es distinto de haberlo olvidado.
Las columnas, una por una
| Columna | Qué se escribe | Qué se calcula |
|---|---|---|
| Fecha | Fecha del pago o de la factura que lo soporta | Nada; ordena el periodo y permite hallar el soporte |
| Tercero | Nombre del proveedor o del beneficiario | Nada |
| NIT | Número de identificación del tercero | Nada; es la llave que distingue a dos proveedores parecidos |
| Concepto | Se elige de una lista cerrada de seis opciones | Nada; determina en qué renglón del resumen cae la fila |
| Base gravable | Valor del pago antes de retener | Nada |
| Tarifa | La fracción que corresponda, escrita a mano | Nada; la plantilla no impone ninguna |
| Retención | No se escribe | Base por tarifa, redondeado a dos decimales |
| Notas | Texto libre para explicar excepciones | Nada; es lo que se lee cuando alguien pregunta por una diferencia |
Dos columnas merecen explicación aparte. La primera es «Concepto». No es texto libre: es una lista cerrada de seis opciones y el resumen busca exactamente esas seis palabras. Un concepto escrito a mano que no coincida con la lista no aparece en el resumen, aunque la fila sí sume en los totales. Esa diferencia entre «suma en el total» y «aparece en el resumen» es la que hay que vigilar cuando el cuadre no da.
La segunda es «Tarifa». La celda guarda un decimal, no un texto: 0,025 para dos y medio por ciento, 0,04 para cuatro, 0,10 para diez. Si alguien escribe 2,5 o 25 en ese lugar, la retención sale cien o mil veces mayor y el error no avisa, porque el resultado sigue siendo un número plausible. La hoja de instrucciones lo resume en una línea: la tarifa se escribe como fracción del total.
Y hay una tercera decisión de diseño, la más importante de todas: la plantilla no trae tarifas. Las celdas de esa columna nacen vacías para que las llene quien liquida, porque la tarifa de cada concepto es un dato del negocio y del momento, no una constante del archivo. Un archivo viejo con tarifas incrustadas seguiría calculando con las de su época y nadie lo notaría hasta el reclamo del proveedor.
Cómo se calcula, cifra por cifra
El ejemplo que trae la hoja tiene cuatro pagos de marzo, con nombres y NIT de prueba. Está ahí para poder seguir las fórmulas sobre la pantalla, sin abrir nada más.
| Concepto | Base gravable | Tarifa | Retención |
|---|---|---|---|
| Compras | 2.400.000 | 2,5 por ciento | 60.000 |
| Servicios | 1.200.000 | 4 por ciento | 48.000 |
| Honorarios | 800.000 | 10 por ciento | 80.000 |
| Arrendamiento | 1.500.000 | 3,5 por ciento | 52.500 |
| Total del periodo | 5.900.000 | — | 240.500 |
La compra de papelería de 2.400.000 al 2,5 por ciento retiene 60.000; los servicios de 1.200.000 al 4 por ciento, 48.000; los honorarios de 800.000 al 10 por ciento, 80.000; y el arriendo de 1.500.000 al 3,5 por ciento, 52.500. Cuatro filas, cuatro conceptos y cuatro tarifas distintas: exactamente el escenario en el que la libreta falla.
La base total del periodo es 5.900.000 y la retención total 240.500. Ese par de cifras es la prueba de que la hoja está cuadrada: el resumen por concepto tiene que sumar exactamente lo mismo que la fila de totales. Transporte y otros quedan en cero porque no hubo pagos de esos dos conceptos, y verlos en cero también es información.
La fórmula de la columna de retención hace dos cosas a la vez. Primero comprueba que la base no esté vacía; si lo está, deja la celda en blanco en lugar de escribir un cero, para que una fila a medio llenar no se lea como un pago de valor cero. Después multiplica base por tarifa y redondea a dos decimales, que es lo que evita diferencias de centavos al comparar el resumen con el total. Si la tarifa está vacía, la función que convierte el dato en número devuelve cero, así que la retención también sale en cero sin mostrar un error en pantalla.
Paso a paso
- Descargue el archivo y guarde una copia con el periodo en el nombre. Así el original queda limpio para el mes siguiente.
- Escriba empresa y periodo en la cabecera: son los datos que después dicen a qué mes pertenece el archivo.
- Registre una fila por pago: fecha, tercero, NIT, concepto y base gravable. El NIT distingue a dos proveedores de nombre parecido.
- Elija el concepto de la lista desplegable. Si no encaja en ninguna de las cinco categorías con nombre, use «Otros»: el resumen no recoge categorías inventadas.
- Escriba la tarifa como fracción: 0,025 y no 2,5. Es el único número que se digita a mano en la parte que después se calcula.
- Revise la columna de retención y el resumen. Un concepto en cero que debería tener pagos casi siempre es una diferencia de escritura con la lista.
- Compare los totales con el resumen y anote en «Notas» cualquier pago que haya quedado fuera. Esa nota es lo primero que se lee cuando preguntan por la diferencia.
Errores que se repiten
- Aplicar la misma tarifa a todos los conceptos: una compra y un honorario no se liquidan igual, y la hoja está partida por concepto para que esa diferencia se vea.
- Escribir la tarifa como 25 en vez de 0,25: la retención sale cien veces mayor y el número todavía parece razonable.
- Sumar a la base valores que ya vienen con la retención descontada: la base es el valor antes de retener, no el neto que se gira.
- Escribir el concepto a mano con una variante que no está en la lista: la fila suma en el total y desaparece del resumen.
- Dejar filas con la base escrita y la tarifa vacía: la retención queda en cero y el pago parece no sujeto a retención cuando solo está incompleto.
- Copiar la hoja del mes anterior y escribir encima solo algunas filas: las viejas siguen ahí y siguen sumando.
- Confundir el total retenido con el total pagado: la diferencia entre ambos es justamente el dinero que se gira al proveedor.
Con qué se abre
El archivo es un .xlsx y se abre sin conversión en Excel de escritorio, en Excel en línea, en LibreOffice Calc y en Google Sheets. Las cuatro fórmulas que usa —condición, conversión a número, redondeo y suma por criterio— existen en las cuatro aplicaciones y dan el mismo resultado. En Google Sheets conviene revisar al importar que la columna de tarifa quede con formato de número y no de texto: si entra como texto, la multiplicación devuelve cero y la hoja parece rota.
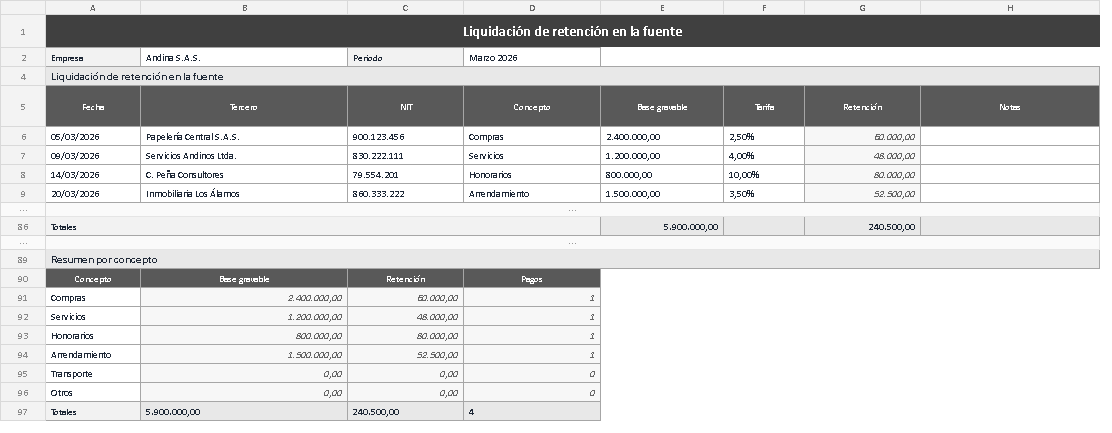
La captura muestra la hoja tal como queda con el ejemplo cargado: la cabecera con empresa y periodo, las cuatro filas de marzo con su concepto y su tarifa, la fila de totales en 5.900.000 de base y 240.500 retenidos, y el resumen por concepto con sus seis renglones, dos de ellos en cero porque no hubo pagos de transporte ni de otros. Vale la pena mirar la columna de tarifa: los valores se ven como 2,50 por ciento, 4,00 por ciento y así, porque la celda está formateada como porcentaje aunque guarde la fracción por dentro.
Antes de guardar el archivo
Una última revisión de treinta segundos evita casi todos los problemas: total de base menos total de retención tiene que dar el dinero que salió, el resumen por concepto tiene que sumar lo mismo que la fila de totales, y ningún renglón del resumen debería estar en cero si en la tabla hay filas de ese concepto.
Vale la pena tener presente qué es y qué no es esta plantilla. Ordena el cálculo, deja el rastro de cada cifra y permite que otra persona lo revise sin preguntarle a quien lo hizo, pero no sustituye el criterio de quien liquida ni la revisión de un contador. Por eso las tarifas quedan en blanco: decidir qué porcentaje aplica a cada pago es del negocio y de su asesor, no del archivo. Kardex Tauro la publica como descarga gratuita, junto con el resto de sus plantillas de control interno.