Plantilla de costeo de importación en Excel
Plantilla de costeo de importación en Excel
Comprar en el exterior no termina cuando llega la factura del proveedor. Entre el valor de la mercancía y el costo que de verdad queda en la bodega hay un tramo que muchas empresas pequeñas nunca calculan: el flete internacional, el seguro de la carga, el arancel que se liquida al nacionalizar y los gastos de agencia, bodegaje y transporte interno. Cuando ese tramo se queda fuera del costo, el margen que muestra el sistema es un espejismo y la utilidad se evapora en el primer cierre de mes.
Esta plantilla de costeo de importación en Excel reúne esos rubros en una sola hoja y los reparte entre los productos de la importación en proporción a lo que cada uno vale. El resultado es un costo unitario que incluye todo lo que costó poner esa unidad en el estante, y no solamente lo que decía la factura del exterior. Con ese número se fija precio con criterio, se comparan proveedores y se decide si una referencia sigue siendo rentable o si conviene dejarla quieta un tiempo.
Descargar la plantilla en Excel
El libro trae tres productos de ejemplo y todas las cifras resueltas, de modo que la mecánica se puede revisar antes de reemplazar los datos por los propios. No tiene macros, no abre conexiones externas y no exige instalar complementos: las cuentas viven en fórmulas visibles dentro de la hoja, así que cualquiera puede auditar de dónde sale cada peso y qué celda alimenta cada resultado.
Qué es el costo de importación y qué resuelve esta hoja
El costo de importación, también llamado costo puesto en bodega, es la suma de todo lo que se pagó para que una unidad quede lista para la venta. Incluye el valor de la mercancía en origen, el flete que la trajo, el seguro que cubrió el trayecto, el arancel que se liquidó al nacionalizarla y los gastos de agencia, bodegaje y transporte interno. La factura del proveedor cubre apenas el primero de esos rubros, y por eso un producto que parece comprado a buen precio puede terminar costando bastante más de lo que sugiere esa factura.
La hoja toma una decisión de fondo y la sostiene hasta el final: cada gasto se reparte por valor y no por unidades. Un producto que representa la mitad del valor de la importación carga la mitad del flete, aunque ocupe pocas cajas; una caja grande y barata, en cambio, carga poco, aunque llene medio contenedor. Ese criterio evita el error clásico de cargar el producto económico con gastos que no generó y deja el costo unitario en un terreno defendible frente a cualquier revisión posterior del margen.
El reparto importa porque las decisiones que vienen después dependen de él. Con el costo unitario completo se puede fijar un precio que cubra de verdad el esfuerzo de traer la mercancía, detectar referencias que se venden mucho pero dejan poco, y comparar dos importaciones del mismo producto hechas en momentos distintos. También sirve para discutir con el proveedor cuando el precio en origen baja pero el flete sube y el costo final no se mueve.
Los bloques de la hoja
| Bloque | Qué contiene |
|---|---|
| Cabecera | Empresa, referencia de la importación, flete total, seguro total, tarifa de arancel y otros gastos. |
| Tabla de productos | Tres filas con ítem, cantidad, valor unitario en origen, valor total, participación y el reparto de cada gasto hasta el costo unitario. |
| Fila de totales | Suma de cantidades, del valor en origen, de cada gasto y del costo total de la importación. |
| Instrucciones | Hoja aparte con el orden de carga y las advertencias de uso. |
La cabecera concentra los datos que se repiten para toda la importación; la tabla baja esos totales a cada producto. Esa separación es deliberada: si mañana llega una factura de flete mayor, se cambia un solo número arriba y todas las filas se recalculan solas, sin tocar producto por producto.
Conviene mirar la hoja en ese orden, de arriba hacia abajo, porque reproduce el recorrido real de una importación. Primero se conocen los costos del viaje, después se conocen las cantidades y los valores, y al final aparece el costo unitario que se lleva al sistema de inventario.
Qué significa cada columna
| Columna | Qué representa |
|---|---|
| Ítem | Nombre del producto que viaja en la importación. |
| Cantidad | Unidades que llegaron y que se van a costear. |
| Valor unitario | Precio en origen por unidad, en la moneda de la factura. |
| Valor total | Cantidad multiplicada por el valor unitario. |
| Participación | Parte que ese producto representa dentro del valor total de la importación. |
| Flete | Porción del flete que le corresponde según su participación. |
| Seguro | Porción del seguro con el mismo criterio de reparto. |
| Arancel | Valor calculado al aplicar la tarifa sobre el valor del producto. |
| Otros | Gastos de nacionalización, agencia, bodegaje y transporte interno. |
| Costo total | Valor en origen más todos los gastos repartidos. |
| Costo unitario | Costo total dividido por la cantidad; es el número que se lleva al inventario. |
Las once columnas se leen como una cadena: la participación alimenta el reparto, el reparto alimenta el costo total y el costo total se divide por la cantidad. Si una fila muestra un costo unitario extraño, casi siempre el problema está en la cantidad o en una participación que no cierra, no en la fórmula del final.
La columna de participación es la que más se revisa, y con razón: si las tres filas no suman el total del valor en origen, el reparto queda torcido y todos los costos unitarios arrastran el mismo error. Por eso la fila de totales vale tanto como la tabla misma.
El ejemplo que viene cargado
| Producto | Cantidad | Valor en origen | Participación | Costo total | Costo unitario |
|---|---|---|---|---|---|
| Resma | 100 | 2.000.000 | 50 por ciento | 2.550.000 | 25.500 |
| Tóner | 50 | 1.500.000 | 37,5 por ciento | 1.912.500 | 38.250 |
| Caja | 200 | 500.000 | 12,5 por ciento | 637.500 | 3.187,50 |
| Total | 350 | 4.000.000 | 100 por ciento | 5.100.000 | Costo ponderado |
Sobre un valor en origen de 4.000.000 se cargan 600.000 de flete, 40.000 de seguro, 400.000 de arancel y 60.000 de otros gastos. Con la tarifa de arancel en 10 por ciento, el costo total de la importación llega a 5.100.000 y la diferencia contra el valor de la factura es de 1.100.000, es decir, más de una cuarta parte del valor de la mercancía.
El efecto se ve mejor producto por producto. La resma se compró a 20.000 la unidad y termina costando 25.500, un aumento de 5.500 por unidad; el tóner queda en 38.250 y la caja en 3.187,50. Ninguno de esos tres números aparece en la factura del exterior, y sin embargo son los que definen si la operación deja utilidad.
La tarifa de arancel es una celda editable y no una constante escondida en una fórmula. Si la operación cambia de tarifa, se escribe el nuevo valor en la cabecera y el arancel y el costo unitario se recalculan de inmediato manteniendo el mismo criterio de reparto por valor.
Qué hacer con el costo unitario
El costo unitario que entrega la hoja es el que debería entrar al inventario, no el precio de la factura. Si el sistema carga 20.000 por la resma y la venta se fija sobre ese número, cada unidad vendida devuelve una parte del flete que nunca se cobró. La diferencia se acumula sin ruido hasta que aparece como un faltante en el cierre.
Con el dato correcto cambian tres conversaciones. Con ventas, porque el precio deja de calcularse sobre una base incompleta. Con compras, porque el proveedor que ofrece el precio más bajo en origen puede no ser el más barato puesto en bodega si su flete o su embalaje encarecen el viaje. Y con el propio negocio, porque un producto de alto volumen y bajo costo unitario puede aportar menos que uno de bajo volumen y costo alto.
Cómo se usa, paso a paso
- Escriba en la cabecera el nombre de la empresa y una referencia que identifique la importación, por ejemplo el número de la factura del proveedor.
- Registre el flete, el seguro y los otros gastos tal como aparecen en las facturas del transportista y del agente de aduanas.
- Escriba la tarifa de arancel en su celda; es un dato de la operación y el libro no impone ninguna.
- Cargue los productos con ítem, cantidad y valor unitario en origen, respetando la cantidad real que llegó.
- Revise que la columna de participación sume el total del valor en origen antes de mirar los costos.
- Lea el costo unitario de cada fila y compare con el precio de compra para ver cuánto agregó la importación.
- Guarde una copia por importación y lleve el costo unitario al sistema de inventario el mismo día en que la mercancía entra.
Errores frecuentes al costear una importación
- Dejar el flete fuera del costo porque se paga con otra factura y otra fecha, y tratarlo como gasto del mes.
- Repartir los gastos por unidades en lugar de por valor, lo que castiga al producto barato y esconde el costo real del caro.
- Cargar el arancel solo sobre algunos productos de la importación, cuando el reparto debe cubrir todas las filas.
- Olvidar el seguro y los gastos de agencia porque son cifras pequeñas frente al valor de la mercancía.
- Escribir un costo unitario a mano encima de la fórmula y romper la cadena de cálculo sin darse cuenta.
- Costear con la cantidad pedida y no con la cantidad recibida, cuando llegan menos unidades de las facturadas.
- Actualizar el costo en el sistema meses después, dejando vendida parte de la mercancía con un costo que nunca existió.
Con qué programa se abre
El archivo funciona en Excel, en LibreOffice Calc y en Google Sheets sin conversiones ni ajustes. En Excel y en LibreOffice conserva todas las fórmulas y el formato tal como se ve en la captura; si se sube a Google Sheets, conviene revisar los formatos de número con separador de miles y de decimales, porque la nube los reinterpreta según la configuración regional de la cuenta.
No requiere macros ni permisos especiales, así que se puede abrir en un equipo de oficina sin soporte técnico. Si la empresa trabaja en red, la copia compartida debe quedar en modo lectura para el resto del equipo y cada importación debe guardarse como archivo aparte.
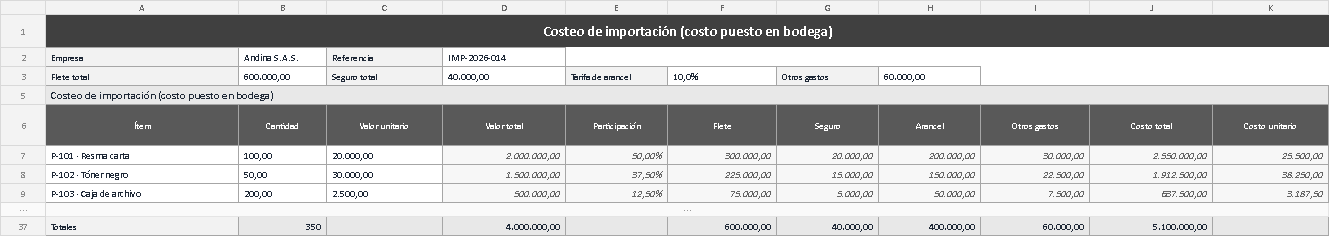
La captura muestra la hoja con el ejemplo completo: la cabecera con los totales del viaje, las tres filas de producto con su participación y la fila de totales donde se ve cómo el costo de 5.100.000 se reparte hasta llegar a los costos unitarios. Es la misma vista que aparece al abrir el archivo, sin necesidad de activar nada.
Si la operación tiene más de tres productos, agregue filas dentro de la tabla y arrastre las fórmulas de la fila anterior; el reparto sigue funcionando mientras la participación se calcule contra el total general. Para una importación con muchos ítems conviene trabajar por familias y sumar al final.
La plantilla la publica Kardex Tauro junto con otros formatos de control que comparten la misma lógica: una cabecera con los datos del periodo, una tabla de movimientos y un cierre con totales revisables. Descárguela, cambie el ejemplo por su importación y compare lo que creía que costaba cada unidad con lo que costó de verdad.