Plantilla de liquidación de vacaciones en Excel
Plantilla de liquidación de vacaciones en Excel
En casi todas las pymes hay un archivo —o un cuaderno, o una conversación de mensajería— donde alguien anotó quién salió de vacaciones y cuándo volvió. Funciona mientras la empresa es pequeña y todos se acuerdan de todo. Deja de funcionar el día en que un empleado renuncia y hay que decirle, con una cifra concreta, cuánto se le debe por los días que no tomó.
El problema de fondo no es la suma. Es que las vacaciones no se ganan «por mes» ni se pagan «por lo que falta del año»: se acumulan día a día mientras la persona trabaja, se descuentan cuando las toma y se valoran con el salario que tiene a la fecha de corte. Son tres relojes distintos que en Excel se pueden cruzar y en la cabeza no cuadran nunca.
Esta plantilla resuelve la última parte: la liquidación. No programa turnos ni arma el calendario del área; toma los días pendientes de cada persona y los convierte en un valor a pagar, con la fecha de corte escrita en la cabecera para que la foto quede congelada y se pueda volver a ella meses después, cuando alguien pregunte de dónde salió esa cifra.
⬇ Descargar la plantilla (Excel .xlsx)
Qué es el formato y para quién
Es un libro de Excel de una sola hoja, pensado para liquidar las vacaciones de una lista de empleados a una fecha determinada. La cabecera guarda los parámetros que valen para toda la hoja: la fecha de corte, los días que se causan por cada 360 días laborados y la convención de días del mes con la que se saca el valor del día. Debajo, cada fila es una persona. Al pie, el total del grupo. No hay pestañas escondidas ni macros: lo que se ve es todo lo que hace.
Sirve igual al dueño de un taller que hace la nómina él mismo, al contador de una empresa de veinte personas y al asistente de recursos humanos que recibe la pregunta «¿cuánto me deben si no salgo?» dos veces por semana. No hace falta saber fórmulas: se escriben cuatro datos por empleado y el resto se calcula. Pero sí hace falta entender qué está calculando la hoja, y de eso trata lo que sigue.
Qué incluye la plantilla
La hoja está organizada en cuatro bloques. Esta tabla resume qué hay en cada uno y para qué sirve al momento de liquidar.
| Bloque | Qué contiene | Para qué sirve |
|---|---|---|
| Cabecera | Fecha de corte y parámetros editables de causación y de valor del día | Congela la foto y permite repetir el cálculo en otro corte sin tocar fórmulas |
| Datos del empleado | Nombre, fecha de ingreso, salario y días tomados | Es lo único que se escribe a mano cada vez |
| Columnas calculadas | Días laborados, días acumulados, días pendientes, valor del día y valor a pagar | Resuelven la liquidación fila por fila |
| Pie y observaciones | Total del grupo y una nota libre por empleado | Cierran el reporte y explican los casos raros |
Los formatos de fecha y de moneda vienen aplicados, así que no hay que pelearse con el separador de miles ni con el orden día-mes. La columna de observaciones existe porque en la práctica siempre hay un caso que no encaja: un reingreso, un día tomado que nadie registró a tiempo, una licencia en medio del periodo.
Las columnas, una por una
Son once columnas y solo cuatro se escriben a mano. Las demás llevan fórmula y deben quedar en blanco hasta que la fila tenga los datos completos: una fila a medias produce un valor a pagar que parece válido y no lo es.
| Columna | Qué se escribe | Qué se calcula |
|---|---|---|
| Empleado | Nombre o código de la persona | — |
| Fecha de ingreso | El día en que empezó el vínculo actual | — |
| Fecha de corte | Se toma de la cabecera | Arrastra el valor de la cabecera |
| Días laborados | — | Diferencia en días entre el ingreso y el corte |
| Días acumulados | — | Días laborados por el parámetro de causación |
| Días tomados | Días efectivamente disfrutados y registrados | — |
| Días pendientes | — | Días acumulados menos días tomados |
| Salario | El salario mensual que sirve de base | — |
| Valor del día | — | Salario dividido entre los días del mes de la cabecera |
| Valor a pagar | — | Días pendientes por valor del día |
| Observaciones | Nota libre del responsable | — |
Cómo se calcula, cifra por cifra
El ejemplo que trae la plantilla tiene dos empleados con historias distintas: Ana lleva un año completo y ya tomó parte de sus días; Carlos lleva medio año y no ha tomado ninguno. La tabla muestra lo que devuelve cada columna calculada en los dos casos.
| Empleado | Días laborados | Días acumulados | Días tomados | Días pendientes | Salario | Valor del día | Valor a pagar |
|---|---|---|---|---|---|---|---|
| Ana | 360 | 15 | 5 | 10 | 2.400.000 | 80.000 | 800.000 |
| Carlos | 180 | 7,5 | 0 | 7,5 | 1.800.000 | 60.000 | 450.000 |
| Total | — | — | — | — | — | — | 1.250.000 |
Ana tiene 360 días laborados. Con el parámetro de la cabecera —quince días causados por cada 360 días trabajados— sus días acumulados son 15. Tomó 5, así que le quedan 10 pendientes. Su salario es 2.400.000; dividido entre 30 días de mes, el día vale 80.000; multiplicado por los 10 días pendientes, hay 800.000 por pagar.
Carlos trabajó 180 días, la mitad del periodo, y por eso acumula 7,5 días. No tomó ninguno, de modo que los 7,5 siguen pendientes. Su día vale 60.000, porque 1.800.000 entre 30 es 60.000, y 7,5 días a ese valor dan 450.000. El pie suma 800.000 más 450.000 y cierra en 1.250.000, que es la cifra que va a la provisión del mes o al pago, según para qué se hizo la liquidación.
Hay dos cosas que conviene mirar en ese recorrido. La primera: el valor del día se calcula con el salario, no con lo que la persona recibió el mes pasado, porque ese pago pudo traer horas extras o comisiones que no forman parte de la base de esta liquidación. La segunda: si los días pendientes salen en negativo es porque se registraron más días tomados que los causados, y ahí no hay nada que pagar; hay un error de registro que la hoja deja ver a tiempo, antes de que se convierta en un reclamo.
El total de la hoja no es un dato decorativo. Es la cifra que se necesita cuando el contador pregunta cuánto hay provisionado por vacaciones al cierre, o cuando hay que pagarle a tres personas que salen el mismo mes. Por eso el pie reúne días y dinero: los días dicen cuánta ausencia queda comprometida y el dinero, cuánto cuesta esa ausencia.
Paso a paso
- Abre la plantilla y escribe la fecha de corte en la cabecera. Todo el cálculo cuelga de ese dato: si queda vacío, no hay liquidación.
- Revisa los dos parámetros de la cabecera antes de cargar gente. El de causación y el de días del mes son editables y deben corresponder al valor que fije la norma vigente para tu caso; la hoja los aplica tal como estén escritos.
- Carga una fila por empleado con nombre, fecha de ingreso y salario. Si alguien tuvo un reingreso, usa la fecha del vínculo actual y anótalo en observaciones.
- Cuenta los días tomados contra el registro de ausencias, no de memoria. Un día mal contado se convierte en dinero mal pagado y nadie lo detecta hasta que el empleado revisa su desprendible.
- Lee las columnas calculadas y detente en las filas donde los pendientes salen en cero o en negativo: cero significa que la persona está al día, negativo significa que algo se registró mal.
- Comprueba el pie. Si vas a pagar a varias personas, el total tiene que coincidir con la suma manual de tres o cuatro filas escogidas al azar.
- Guarda una copia con la fecha de corte en el nombre del archivo y archívala. La liquidación de hoy es el soporte que te van a pedir en seis meses.
Errores comunes
Ninguno de estos errores es de fórmula. Todos son de criterio, y todos terminan en una cifra que no cuadra con la nómina.
- Mezclar días calendario y días hábiles en la misma columna. Los días laborados y los acumulados se mueven en calendario; los tomados suelen venir en días hábiles. Si se mezclan, el pendiente queda corto.
- Cargar el salario con todo lo del mes. Si en la columna de salario entra el auxilio o una comisión variable, el valor del día sube y el total deja de coincidir con la nómina.
- Usar la fecha de ingreso de la primera vez. En alguien que renunció y volvió, la fecha vieja infla los días acumulados de forma escandalosa.
- Dejar el pendiente negativo sin explicación. Casi siempre es un día tomado que se registró dos veces o una fecha de corte mal escrita.
- Redondear el valor del día antes de multiplicar. Se redondea al final, sobre el valor a pagar; si se redondea antes, el error se multiplica por los días.
- Reutilizar la hoja del corte anterior. Una plantilla con fecha de hace tres meses devuelve una cifra vieja que parece buena.
- Confundir la liquidación con el pago. La hoja dice cuánto vale el derecho; los descuentos que correspondan se aplican después, en la nómina del periodo.
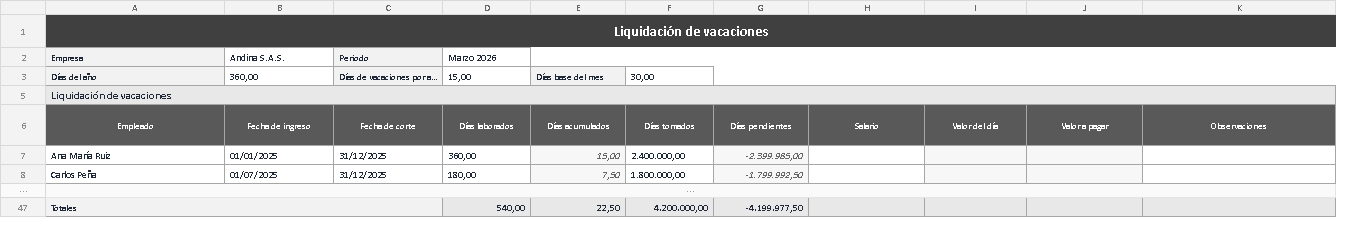
En la captura se ve la hoja cargada con los dos casos del ejemplo: la cabecera con la fecha de corte arriba, las filas de Ana y Carlos con sus días acumulados, tomados y pendientes, y el pie con el total a pagar. Antes de usar la plantilla con datos propios conviene detenerse en dos celdas: el parámetro de causación de la cabecera, que cambia todos los acumulados a la vez, y la columna de días pendientes, que es donde asoman los errores de registro.
Cuándo conviene pasar a un software
Esta plantilla hace bien su trabajo mientras sean pocas personas, un corte a la vez y una sola mano sobre el archivo. Si tienes quince empleados y liquidas una vez al año, no necesitas nada más: abrir un sistema para eso sería más trabajo que la hoja.
El asunto cambia cuando la pregunta deja de ser «cuánto le pago a Ana» y pasa a ser «cuánto tengo provisionado por vacaciones en toda la empresa, por área, al cierre del mes». Ahí la hoja se queda corta: no guarda historia por empleado, no avisa cuando alguien se acerca al límite de acumulación y no se lleva bien con tres personas editando a la vez. En ese punto un sistema con nómina integrada deja de ser un lujo, y es donde Kardex Tauro tiene sentido: no para botar la plantilla, sino para que el dato de vacaciones viva donde vive el resto de la nómina.
Mientras tanto, la regla es simple: una fecha de corte por archivo, un responsable por hoja y una copia guardada cada vez que se liquida.
Para cerrar
Las vacaciones pendientes son una deuda silenciosa: no aparece en la caja del día, no la reclama nadie hasta que alguien se va y crece sola mientras la empresa sigue trabajando. Tenerla calculada a una fecha, con días, valor del día y total, cambia la conversación: deja de ser un «ya veremos» y pasa a ser un número que se puede provisionar, negociar o pagar con criterio. Descarga la plantilla, pon tu fecha de corte y carga a tu gente; la primera liquidación completa sale en menos de lo que tarda una reunión.