Modelo de relatório de auditoria interna em Word
Modelo de relatório de auditoria interna em Word
Quando uma empresa decide examinar um processo de perto —o armazém, as compras, o faturamento, o tratamento das devoluções— o resultado não pode ficar na memória de quem revisou nem num e-mail perdido entre centenas. É preciso um documento ordenado que diga o que foi examinado, o que foi encontrado, com que evidência se sustenta e o que será feito a respeito. Esse documento é o relatório de auditoria interna.
Este modelo em Word reúne as seções que realmente são usadas numa auditoria de processo: dados da auditoria, escopo e critérios, metodologia, achados, conclusões e acompanhamento dos achados anteriores. Está escrito para dois leitores ao mesmo tempo: quem audita o preenche e quem é auditado o entende, o discute e o assina.
O arquivo é baixado gratuitamente, abre no Word ou em qualquer editor compatível e se adapta mudando poucos campos. Não é um documento para guardar numa pasta e esquecer: é a ferramenta com que se fecham os compromissos de melhoria de um período.
⬇ Baixar relatório de auditoria interna (.docx)
O que é um relatório de auditoria interna
É o suporte formal do trabalho de revisão que uma empresa faz sobre os seus próprios processos. Diferente da ata de reunião, que registra o que foi falado numa sessão, o relatório de auditoria registra o que foi verificado em campo e nos registros, e compara isso com a forma como a própria empresa disse que o trabalho deveria ser feito.
O seu valor é duplo. Para dentro, organiza o trabalho: obriga quem audita a separar o fato da opinião, a citar a evidência de cada achado e a propor uma ação concreta com responsável e data. Para a frente, deixa prova: se dentro de alguns meses alguém perguntar por que um procedimento foi alterado, o relatório explica o motivo, a data e quem aprovou.
Há um ponto de método que vale respeitar desde o primeiro rascunho: o relatório é conversado com o processo antes de ser emitido. Os achados são apresentados a quem vai corrigi-los, ouve-se a sua versão e só então o documento é fechado. Um relatório que aparece sem aviso na mesa de um chefe de área gera resistência; um que foi discutido antes gera compromissos.
Para que serve
- Registrar por escrito o que foi revisado e o que não foi, para que ninguém confunda o escopo real de uma auditoria com uma revisão geral de toda a empresa.
- Sustentar as ações corretivas com evidência: cada achado leva o seu suporte, o seu responsável e a sua data comprometida.
- Dar rastreabilidade às mudanças: quando um procedimento é alterado, o relatório explica de onde veio a necessidade da mudança.
- Permitir a comparação entre períodos, porque o acompanhamento dos achados anteriores mostra o que foi encerrado e o que continua aberto.
- Servir de insumo para a direção, que precisa de uma leitura curta e verificável dos riscos do processo.
- Proteger quem audita: se o achado foi escrito contra o processo e com evidência, a discussão fica no terreno técnico.
O que o modelo inclui
O arquivo já traz as seções montadas, com os títulos, a tabela de achados e os espaços de assinatura. É isto o que você vai encontrar dentro:
| Seção | O que se escreve ali |
|---|---|
| 1. Dados da auditoria | Processo auditado, responsável pelo processo, período revisado, auditor, datas de início e encerramento, objetivo e área. |
| 2. Escopo e critérios | O que foi revisado, o que ficou de fora e contra quais procedimentos próprios da empresa o observado foi comparado. |
| 3. Metodologia | Entrevistas, revisão documental, testes seletivos sobre movimentos e saldos, observação no local e verificação de contagens. |
| 4. Achados | Tabela com número, achado, evidência, tipo, risco, ação proposta, responsável e data comprometida. |
| 5. Conclusões | Leitura de conjunto do processo auditado, com o foco no processo e não na pessoa. |
| 6. Acompanhamento de achados anteriores | Achado anterior, situação atual e evidência do avanço obtido desde a auditoria passada. |
| 7. Anexos | Listagens, contagens, capturas e tudo o que sustente o que foi escrito nos achados. |
Além disso, o documento leva o cabeçalho na parte superior e o título centralizado, para poder ser impresso e arquivado tal como sai. Os campos entre colchetes são substituídos pela informação real antes de recolher as assinaturas.
Como os achados são classificados
Nem todos os achados pesam o mesmo. O modelo usa três tipos, e atribuí-los bem é o que evita que o relatório seja lido como uma lista de queixas sem hierarquia.
| Tipo | O que significa | Como é tratado |
|---|---|---|
| Desvio | O observado contradiz diretamente o procedimento escrito da empresa. | Exige ação corretiva com responsável e data comprometida. |
| Observação | O procedimento não diz nada sobre o tema ou o registro está incompleto. | É documentado e se avalia se vale ajustar o procedimento. |
| Oportunidade de melhoria | Nada está sendo descumprido, mas existe uma forma melhor de fazer. | É proposta como melhoria e priorizada conforme o seu impacto. |
Como preencher passo a passo
- Baixe o arquivo e guarde-o com um nome que inclua o processo e o período, para encontrá-lo depois sem abrir pasta por pasta.
- Substitua o cabeçalho e o rodapé pelo nome da sua empresa e, se mantiver uma tabela de controle de documentos, acrescente a referência e a versão que correspondam.
- Preencha os dados da auditoria: processo auditado, responsável, período revisado, auditor, datas de início e encerramento, objetivo e área.
- Escreva o escopo e os critérios: o que foi revisado, o que ficou de fora e contra quais procedimentos próprios da empresa o observado foi comparado.
- Descreva a metodologia aplicada: entrevistas, revisão documental, testes seletivos sobre movimentos e saldos, observação no local e verificação de contagens.
- Registre cada achado na tabela com a evidência que o sustenta, o seu tipo e o risco associado, e proponha uma ação, um responsável e uma data comprometida.
- Redija as conclusões em poucas linhas e cuide do enfoque: o achado é escrito contra o processo, nunca contra a pessoa que o executa.
- Revise o acompanhamento dos achados anteriores, acrescente os anexos que sustentam o que foi escrito e recolha as três assinaturas antes de dar o relatório por encerrado.
Erros frequentes antes de assinar
- Escrever o achado com nome próprio. O relatório aponta o processo e o fato; a responsabilidade individual é tratada por outro canal.
- Deixar a ação proposta sem responsável nem data. Um compromisso sem dono e sem prazo não se cumpre sozinho.
- Confundir opinião com evidência. Sem suporte documental, de contagem ou fotográfico, o achado cai na primeira discussão.
- Omitir o acompanhamento dos achados anteriores. Um relatório que não retoma o que ficou pendente da auditoria passada perde credibilidade.
- Assinar sem ter conversado o rascunho com o processo auditado. Essa discussão prévia faz parte do método, não é uma formalidade.
- Misturar num mesmo parágrafo vários assuntos distintos, de modo que depois ninguém sabe o que foi comprometido e para quando.
Quando vale a pena passar para um sistema
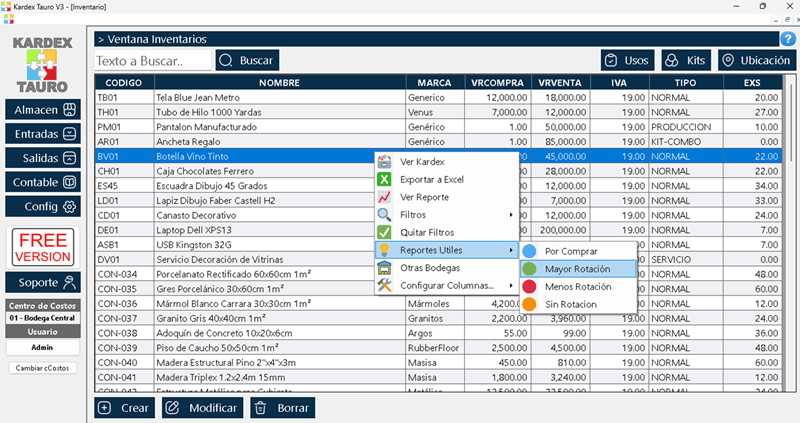
O modelo funciona muito bem enquanto a auditoria é feita uma ou duas vezes por ano e o volume de movimentos ainda permite revisar à mão. Quando a empresa cresce e o armazém movimenta centenas de referências por dia, a revisão manual fica lenta e os achados começam a se repetir, porque é difícil testar seletivamente aquilo que não foi registrado com ordem. Nesse ponto vale apoiar-se num sistema que deixe a rastreabilidade sozinha: o Kardex Tauro registra cada movimento com o seu documento, a sua data e o seu responsável, e permite consultar a ficha de estoque de uma referência para reconstruir o que aconteceu, de modo que o teste seletivo vira uma consulta e não uma arqueologia de pastas. O relatório não substitui o sistema, nem o sistema substitui o relatório: o sistema entrega a evidência e o relatório entrega a conclusão e o compromisso.
Perguntas frequentes
Quem assina o relatório? Assinam três pessoas: o auditor, o líder do processo auditado e quem representa o controle interno ou a direção. Essa assinatura tripla evita que o relatório fique como a opinião isolada de uma única pessoa.
Qual é a diferença entre o relatório e um plano de ação? O relatório descreve o achado e propõe a ação; o plano de ação pega essas ações, acrescenta datas de início e de fim, recursos e evidência esperada, e se torna o documento com que se faz o acompanhamento mês a mês.
É possível auditar um processo que não tem procedimento escrito? Sim, e é justamente uma das auditorias mais úteis: quando não há procedimento, o critério de comparação é o que a empresa combinou verbalmente e o que a prática mostra. Nesse caso o primeiro achado costuma ser a ausência do próprio procedimento.
Quanto tempo deve durar uma auditoria interna? Depende do tamanho do processo. O importante não é a duração, mas que o escopo esteja fechado antes de começar: se o escopo cresce no meio do caminho, o relatório perde foco e as datas comprometidas ficam irreais.
Aviso de uso
Este modelo é um guia geral de uso interno e não constitui assessoria jurídica nem profissional. Formatos, prazos e critérios devem ser revistos com o seu assessor ou com a área competente da sua empresa antes de serem aplicados. O modelo é entregue como ponto de partida editável, não como documento já aprovado.
⬇ Baixar relatório de auditoria interna (.docx)
Este modelo faz parte do índice de modelos de Word, que reúne os 90 agrupados por família.